兆量富足教育協會 × 斐闊 Finctory|oSave 財伴交流紀錄
- 交流日期:2026 年 9 月 18 日
- 交流來賓:斐闊 Finctory 執行長 杜德皓
一個人要開始理財,究竟需要什麼?
是一本記帳簿、一堂理財課,還是一個能讓他看見未來的理由?
對已經開始投資的人而言,資產配置、複利與長期投資,可能是熟悉的財務觀念。但對從未接觸理財的人來說,光是弄清楚每個月賺多少、花多少、能存下多少錢,就可能是一項挑戰。
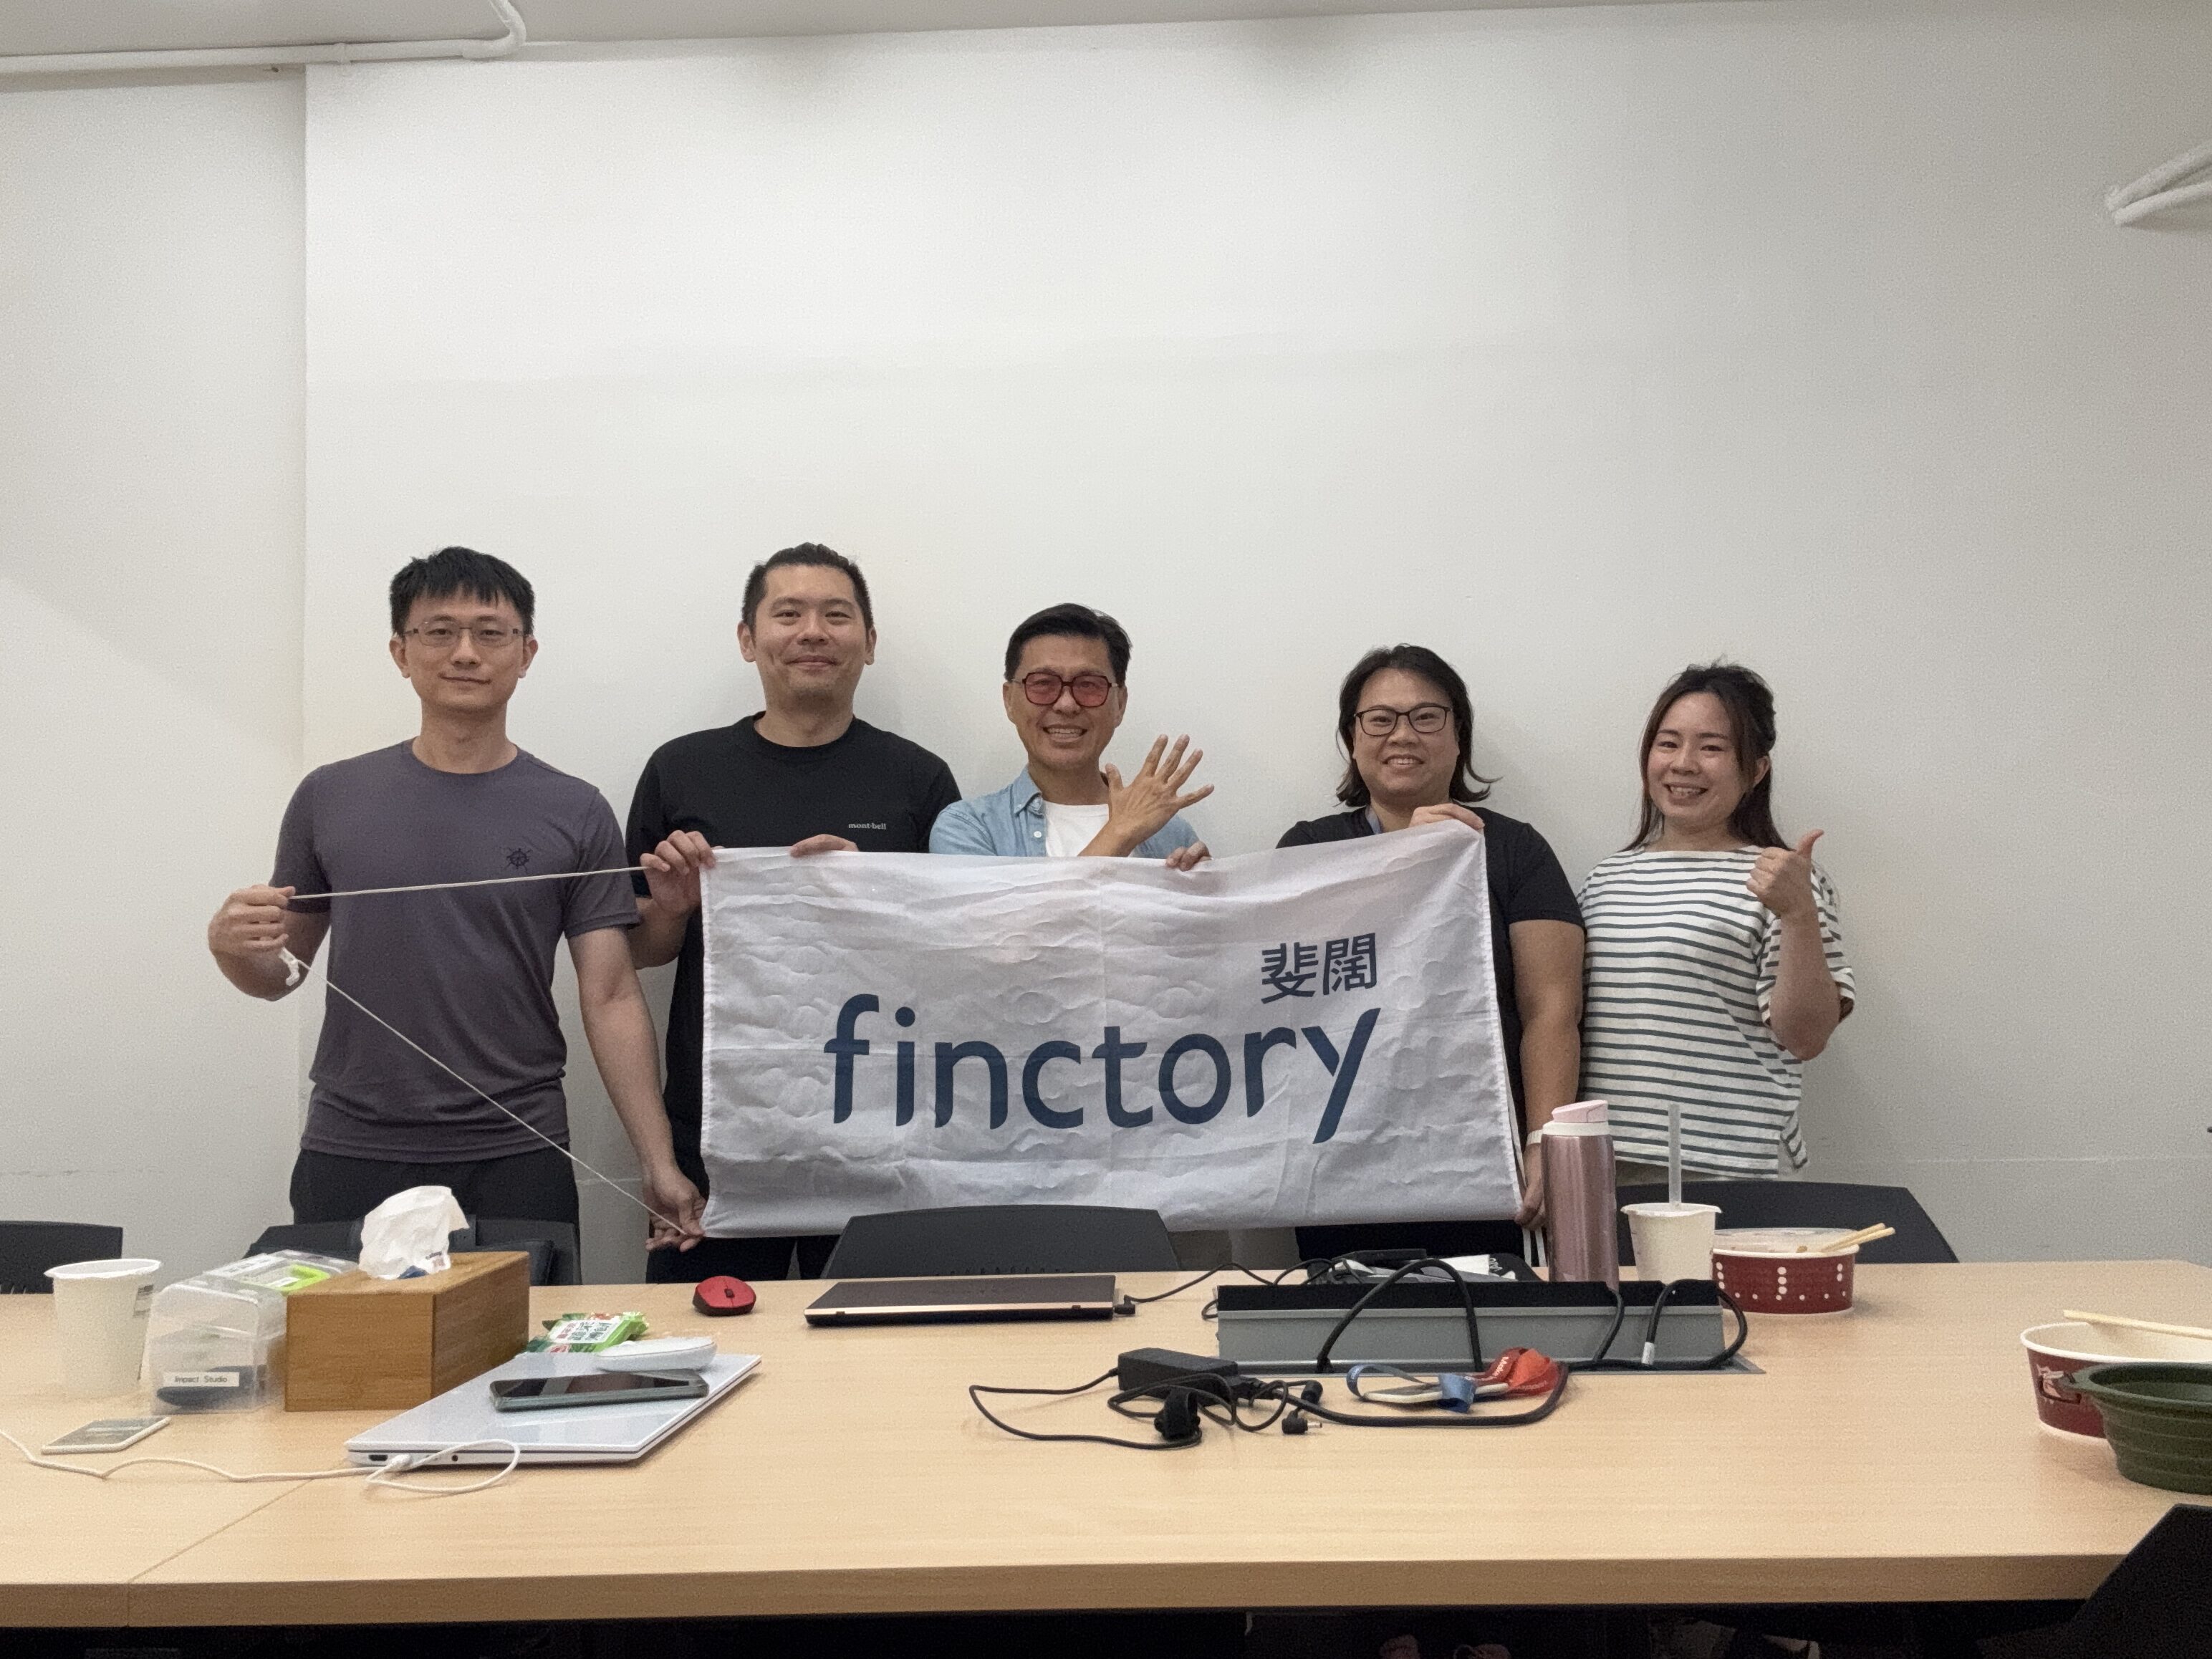
9 月 18 日,斐闊 Finctory 執行長杜德皓來到兆量富足教育協會,分享團隊開發的 AI 財務管理 APP「oSave 財伴」,以及他們希望透過科技改善財務素養的創業理念。
從產品功能、記帳門檻、使用者心理,到市場定位、收費模式與全生涯理財規劃,雙方展開了一場深入交流。
這場交流也讓我們重新思考:
一款好的理財工具,除了幫助使用者記錄今天花了多少錢,還能如何讓他看見未來、願意開始改變,並且持續累積財富?
認識 oSave 財伴:手機裡的 AI 財務教練
交流一開始,杜德皓完整介紹了 oSave 的創業理念、產品架構與開發成果。
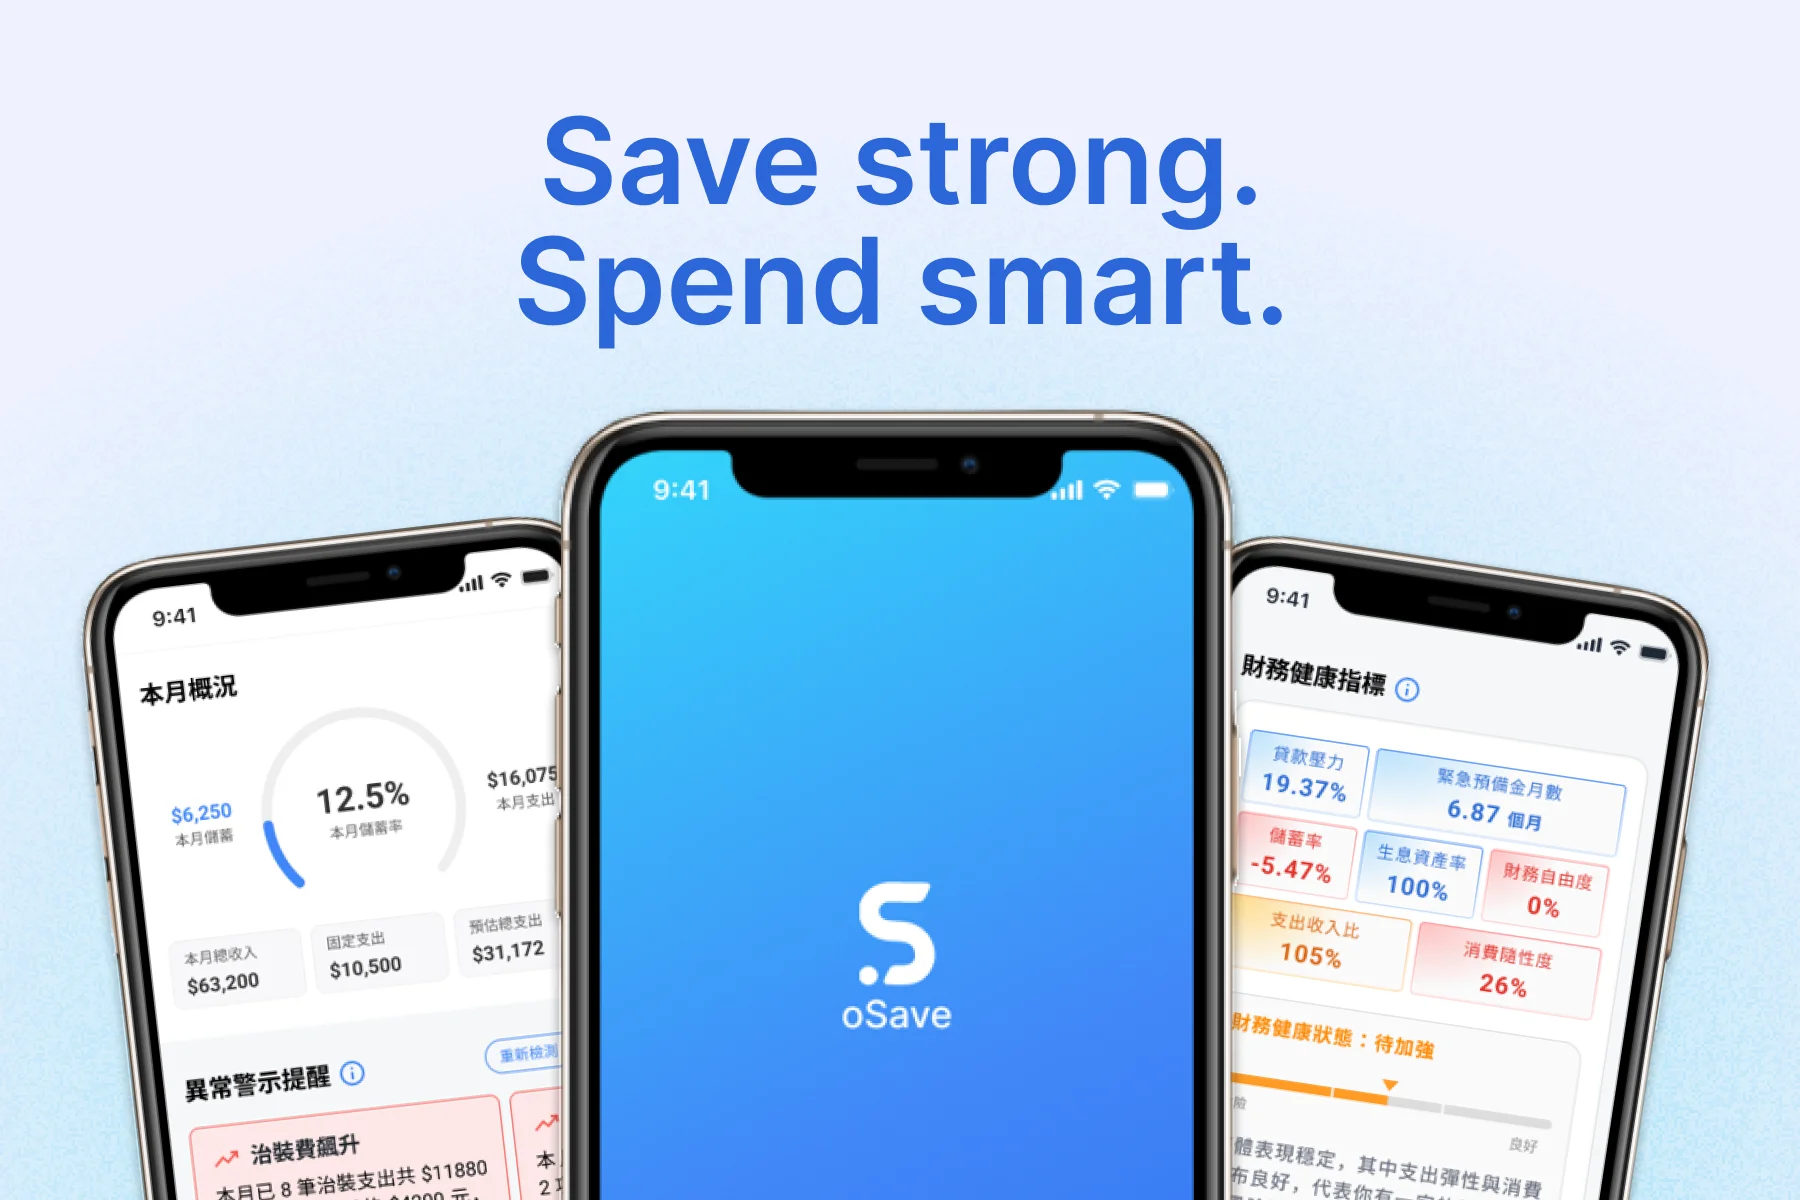
oSave 財伴是一款以青年為主要服務對象的財務管理 APP。團隊希望透過數位工具與 AI 技術,讓使用者從認識自己的收支開始,逐步建立儲蓄習慣。
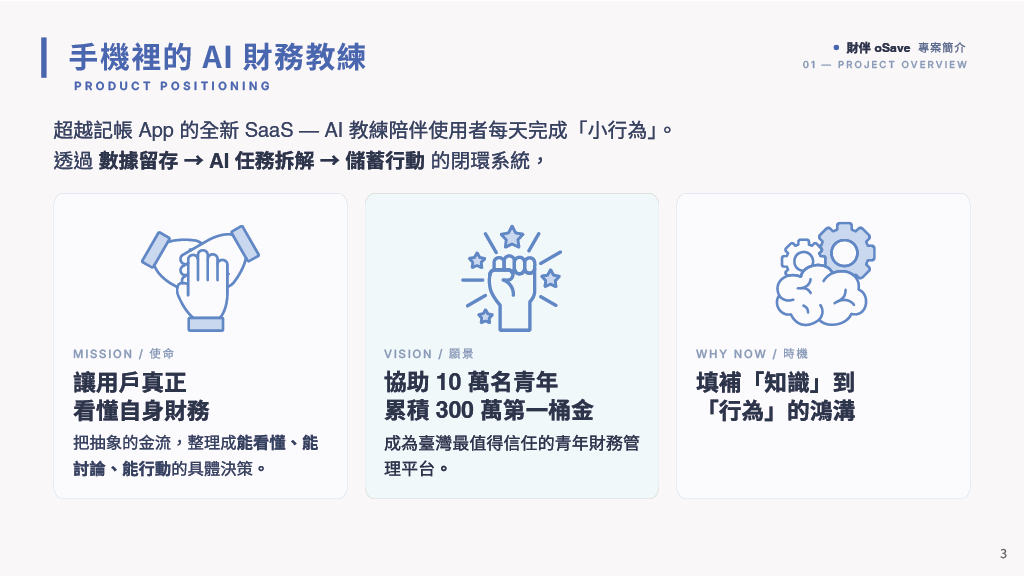
團隊在產品簡報中,將 oSave 定位為「手機裡的 AI 財務教練」。
它希望協助使用者完成三件事:留下財務數據、透過 AI 拆解財務任務,再將分析結果轉化成實際的儲蓄行動。
從記帳到財務診斷,四大核心模組
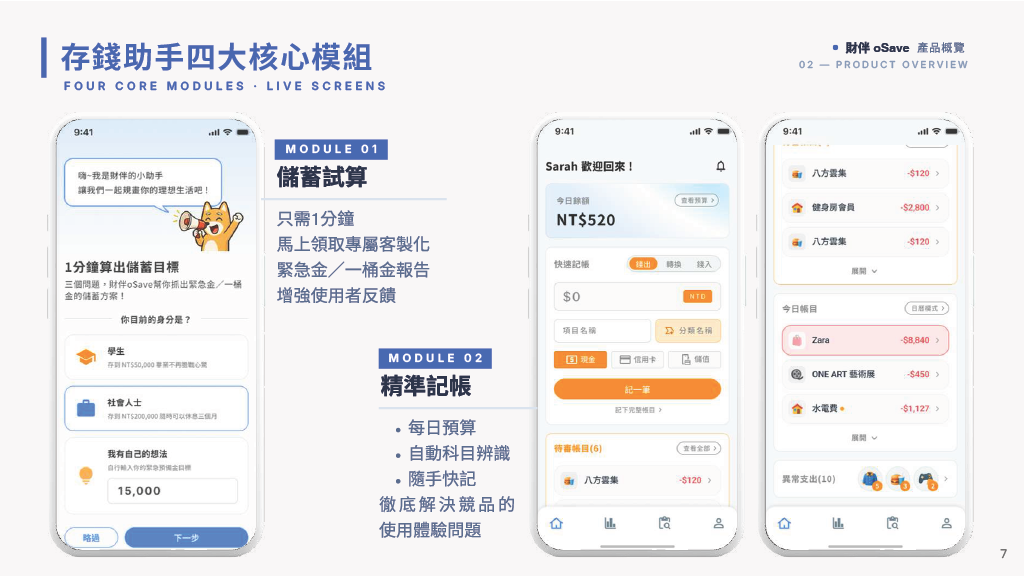
oSave 目前的產品設計,包含四大核心功能:
- 儲蓄試算:依照使用者的財務狀況,試算緊急預備金與第一桶金目標,讓原本抽象的存錢願望,變成可以逐步完成的計畫。
- 精準記帳:記錄收入與支出,透過 AI 協助辨識消費品項,整理個人的金錢流向。
- 財務儀表板:將收入、支出、消費分類與預算執行情況視覺化,協助使用者理解自己的財務現況。
- AI 財務分析:依照累積的收支資料,提供個人化財務指標、提醒與改善方向。
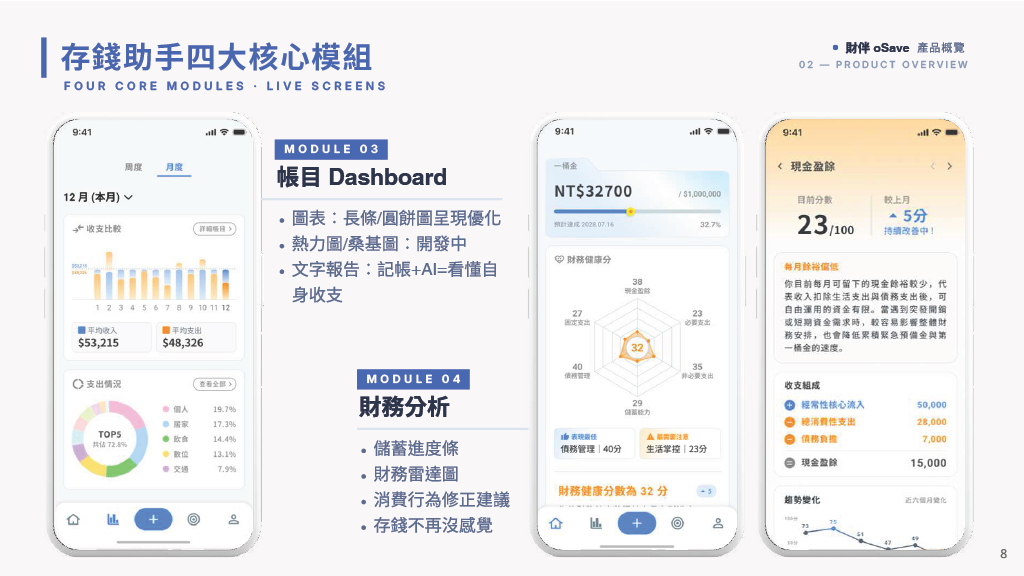
其中,讓我們感興趣的是團隊對財務診斷的設計。
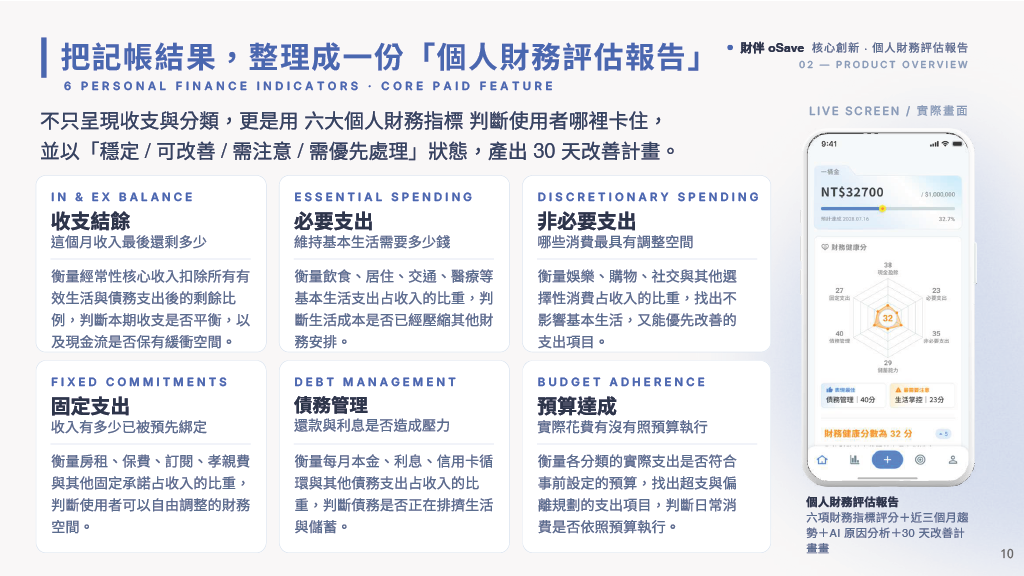
oSave 將個人財務狀況拆解為六個面向,包括收支結餘、必要支出、非必要支出、固定支出、債務管理與預算達成。
團隊也嘗試參考主計總處家庭收支調查資料,依不同縣市的生活支出情況,提供預算比較的參考。
透過這些分析,使用者可以從「我這個月花了多少錢」,進一步理解「我的財務狀況有哪些地方可以改善」。
從產品開發,走進真實的教育現場
杜德皓也分享了 oSave 的初期測試與校園推廣成果。
根據團隊簡報,42 位青年參與的 30 天封閉測試中,團隊觀察到儲蓄率提升、非必要支出與衝動消費減少等變化。
這些初期成果,讓團隊看見數位工具協助使用者建立財務習慣的可能性;由於測試人數與期間仍有限,未來仍需要持續驗證不同使用者的長期使用情況。
此外,團隊也曾前往中壢高商舉辦財務素養講座,透過「夢想生活需要多少錢」的互動設計,引導學生思考未來的收入、生活支出與儲蓄目標。
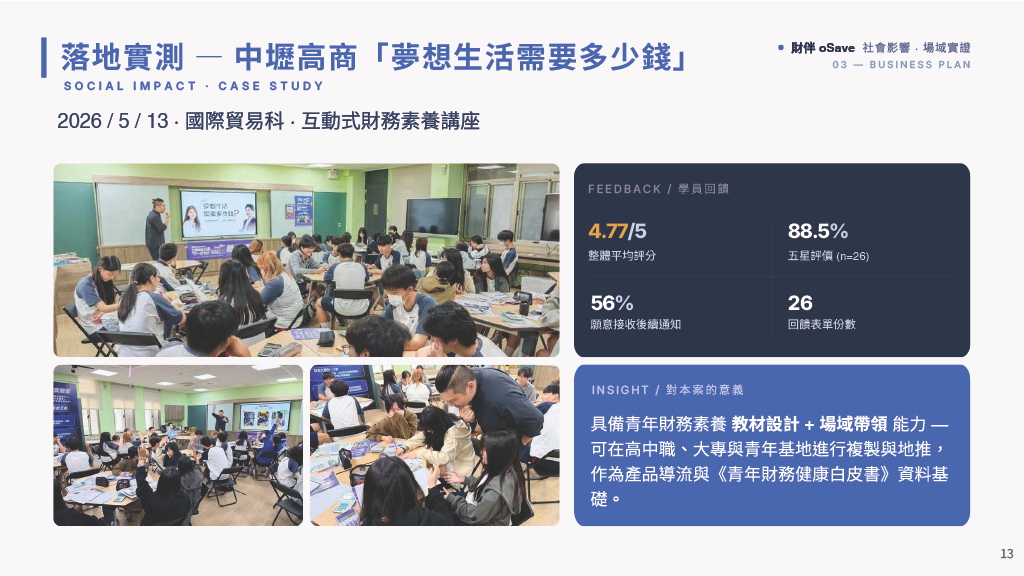
從產品開發到實際接觸使用者,可以看見這群年輕創業者,希望將財務知識轉化成日常行動的努力。
當記帳已經可以自動化,使用者為什麼還願意手動輸入?
在杜德皓完整介紹產品後,協會團隊成員也陸續從不同角度分享觀察與建議。
其中一個重要的討論,是記帳的便利性。
在台灣,電子發票載具已經成為許多人日常消費的一部分。
消費者只要申請手機條碼,結帳時出示載具,或在線上購物時填寫載具號碼,便能將電子發票集中管理。
部分記帳 APP 更進一步整合電子發票資料,讓消費紀錄在同步後自動進入帳本,大幅降低手動記帳的負擔。
然而,對新創團隊而言,看似簡單的自動同步功能,背後卻涉及資訊安全、資料串接與持續營運等挑戰。
交流中,杜德皓分享,團隊在評估串接財政部電子發票載具時,發現相關資訊安全驗證與維護成本,對仍處於產品開發及市場驗證階段的新創團隊而言,是一項需要審慎評估的投入。
尤其當產品尚未建立穩定的付費用戶基礎,每一項功能的開發,都必須在使用者需求、技術可行性與營運成本之間取得平衡。
但從使用者的角度來看,他們未必會理解背後的技術與成本限制。
他們只會感受到:
為什麼其他 APP 可以自動記帳,這款 APP 卻需要我一筆一筆輸入?
這也讓雙方進一步討論:當自動記帳已經成為市場上常見的功能,新創團隊究竟應該投入多少資源追趕既有競爭者,又該如何建立自己的差異化價值?
記帳最大的挑戰:使用者為什麼要開始?
除了技術問題,協會團隊也從使用者心理與理財教育的角度提出觀察。
對已經具有理財習慣的人而言,記帳可以幫助自己掌握收支、控制預算。
但對尚未開始理財的人來說,每天記錄消費、分類科目、檢查報表,都需要投入時間。
如果使用者尚未理解這些行為對自己有什麼幫助,就很難期待他們持續使用。
更何況,有些人可能連面對自己的財務狀況都感到壓力。
當一個人發現自己每個月入不敷出,APP 再次提醒他超支,未必能讓他更有動力,反而可能讓他選擇逃避。
這也讓雙方開始思考:
- 使用者真正需要的,是更多財務數據,還是一個願意開始改變的理由?
- 記帳科目是否需要分得如此精細?使用者真的在乎每一筆消費分類是否完全正確嗎?
如果過度複雜的分類,反而讓使用者覺得自己正在學習會計,可能就偏離了讓更多人輕鬆開始理財的初衷。
好的功能,需要兼顧低門檻。
而當一個人願意開始,接下來更重要的問題是:如何讓他持續下去?
從 -100 到 100:不同的專業,陪伴不同財務階段的人
在杜德皓完整介紹產品,以及協會團隊成員分別分享觀察與建議後,兆量富足教育協會理事長李紹鋒,也從長期投入理財教育的經驗出發,分享對產品定位與未來發展的看法。
他先用一個簡單的數字概念,向杜德皓說明兆量富足與合作夥伴在不同財務階段的專業定位。
-100 → 0:好理家在|管理負債,重建財務基礎
對已經陷入負債或經濟困境的人,首要任務是管理債務、整理收支,逐步恢復生活與財務的穩定。
0 → 1:oSave 財伴|從記帳開始,啟動理財第一步
對尚未建立理財習慣的人而言,透過手機 APP 開始記錄收支、理解消費行為,並逐步建立儲蓄目標,就是踏入理財世界的重要一步。
1→ 100:兆量富足教育協會|讓小錢慢慢累積成大錢
當一個人已經開始儲蓄,逐漸累積可以運用的資金,協會透過「多元資產、比例配置、長期投資」的教育理念,協助學員建立資產配置能力,讓小錢隨著時間慢慢累積成大錢。
這個分享,是希望讓 oSave 團隊理解,不同財務階段的人,有不同的需求,也有不同的專業可以投入。
從負債管理、啟動儲蓄,到長期投資與資產累積,這些服務可以彼此連結,讓理財教育的支持更加完整。
而對 oSave 而言,如何讓更多原本沒有理財習慣的人願意踏出第一步,正是值得持續探索的產品方向。
從記錄現在,到看見未來:讓理財有一個值得期待的目標
接著,協會理事長李紹鋒從產品策略的角度提出建議。
如果一款記帳 APP 持續往垂直方向發展,可能會不斷增加記帳科目、分析圖表、自動化功能與 AI 報告。
但記帳市場早已有許多成熟產品。新創團隊若只在功能完整度上競爭,將面臨相當大的挑戰。
相較之下,若能從記帳往更廣泛的理財工具延伸,類似幸福財務計算機的各種功能,讓使用者從「記錄現在」進一步「看見未來」,便有機會創造不同的使用價值。
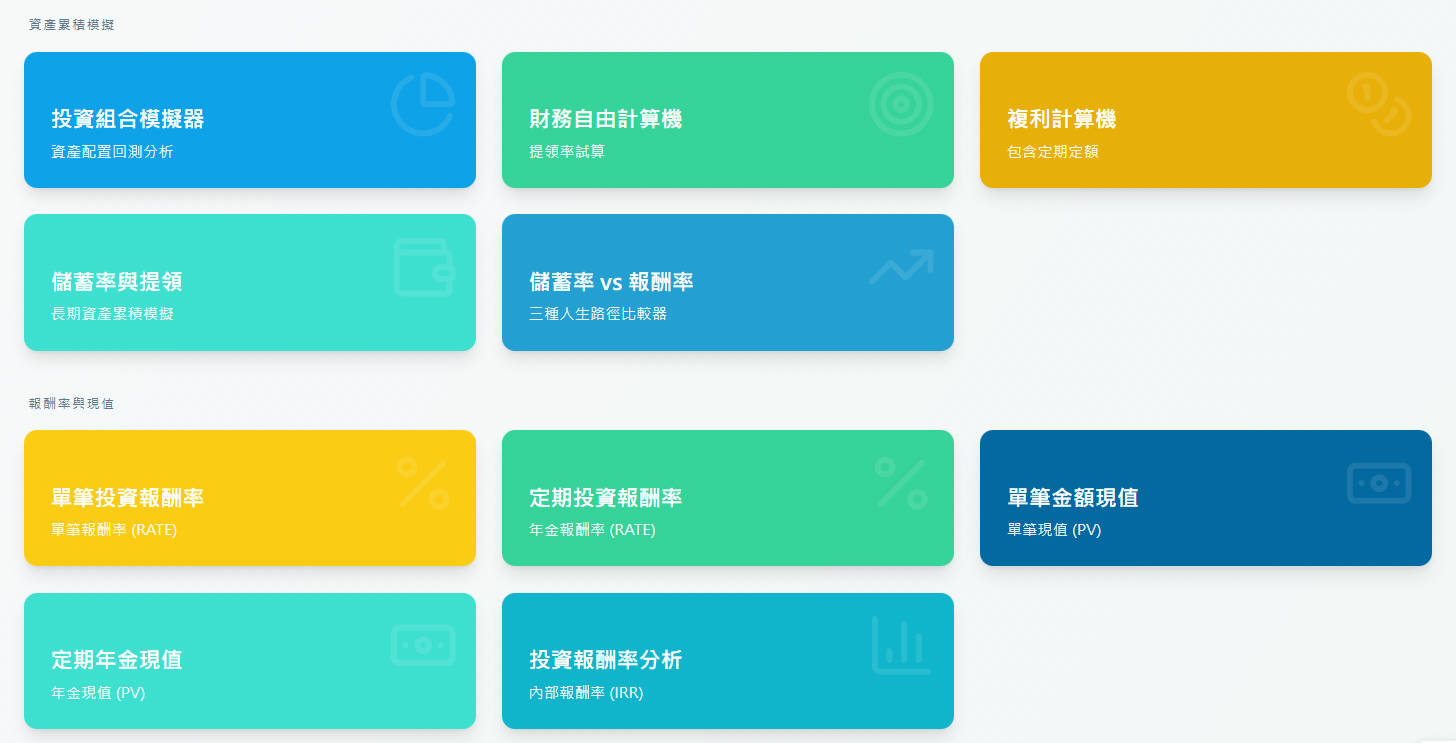
例如,使用者可以透過 APP 了解:
- 每個月多存 1,000 元,長期可能累積多少資產?
- 今天少買一件不重要的商品,未來可能帶來什麼差異?
- 緊急預備金還差多少?依照目前的儲蓄速度,需要多久才能完成?
- 當緊急預備金準備完成後,下一步可以如何開始長期投資?
數位工具的價值,就是把抽象的財務概念,轉化成容易理解的數字與畫面。
一張慾望清單,也可以成為理財教育的起點
交流中,也討論到將慾望清單、延遲消費與複利試算整合進產品的可能性。
例如,當使用者想買一雙 5,000 元的鞋子,可以先把商品放進慾望清單。
APP 不急著告訴他應不應該購買,而是讓他看見不同選擇可能帶來的結果。
- 一雙 5,000 元的鞋子,現在購買就是支出 5,000 元,獲得當下的消費滿足;
- 但若選擇投資,假設年化 8%,30 年後,原本拿去買鞋的 5,000 元可能會變成 5 萬元。(此為假設複利試算,未扣除稅費與通膨,不保證投資報酬。)
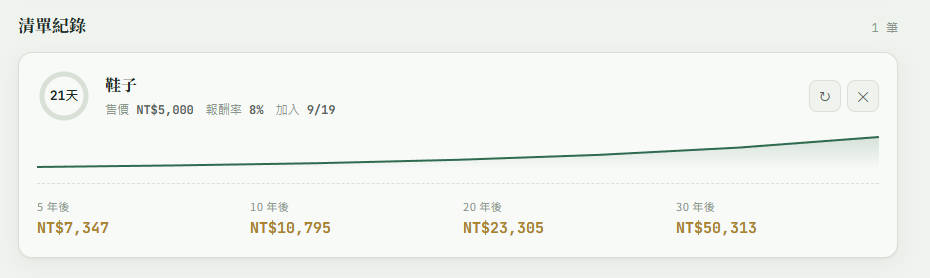
21 天後,使用者可以重新評估,這件商品對自己是否仍然重要。
如果決定購買,就享受這筆消費帶來的價值;如果決定不買,也能看見這筆錢未來可能創造的財務成果。
這樣的設計,正好呼應兆量富足一直推廣的生活理念:
對不重要的東西極簡,才能對重要的事情慷慨。
理財教育不應只是不斷提醒人們少花錢,也需要幫助人們思考,什麼才是自己真正重視的生活。
當消費、儲蓄與投資能夠連結到人生目標,理財才更容易成為一種持續的生活習慣。
從青年記帳到全生涯理財:先把入口打開,才能服務更多人
oSave 目前主要鎖定 18 至 34 歲的青年族群,透過記帳、儲蓄目標與 AI 財務分析,協助年輕人建立理財習慣。
但交流中,理事長李紹鋒也從市場規模與長期發展的角度,提出另一個值得思考的問題:
當產品只鎖定青年記帳,又採取每月 150 元的訂閱模式,究竟有多少人願意開始使用,並持續付費?
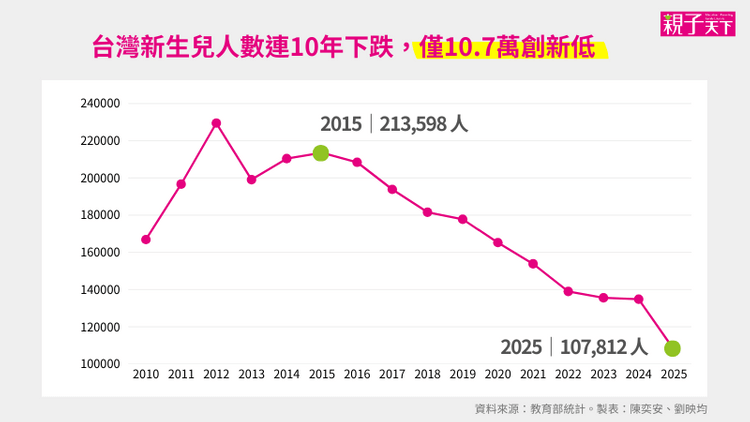
台灣正面臨少子化,年輕人口逐漸減少。如果產品同時受到年齡、使用需求與付費意願的限制,能夠接觸的潛在客群便可能進一步縮小。
對仍在成長階段的新創團隊而言,如何讓更多人願意走進來,可能比一開始就要求使用者付費更加重要。
免費記帳,讓更多人踏出理財第一步
李紹鋒建議,oSave 可以思考將基礎記帳與部分財務試算功能作為免費入口,降低初次使用的門檻。
讓使用者先透過 APP 記錄收支、了解自己的財務狀況,並體驗理財工具帶來的實際幫助。
當使用者逐漸建立信任,開始需要更完整的財務分析、AI 個人化建議或進階規劃功能時,再考慮提供付費服務。
先讓更多人願意開始,再讓有進階需求的人選擇付費。
這樣的產品設計,也有機會讓 oSave 從「青年記帳 APP」,逐步發展成服務更多人生階段的財務管理工具。
從 20 歲到 80 歲,每個人生階段都有理財需求
李紹鋒也分享了與啟程教育學院合作,以及兆量富足教育協會舉辦公益課程的第一線經驗。
多年來,接觸的學員從 20 多歲到 80 多歲都有,平均年齡約 50 歲。
不同年齡層面臨的財務問題雖然不同,但都需要理財教育。
- 年輕人可能正在思考如何存下第一桶金;
- 中年人需要兼顧家庭開銷、子女教育與資產累積;
- 接近退休的人,則開始關心退休金是否足夠,以及退休後如何安排生活;
- 即使是已經退休的人,也仍然需要管理日常支出、安排現金流與提領資產。
而在完整的理財教育中,「花錢」本來就是重要的一環。
記帳可以協助人們了解自己的消費行為,但理財的範圍還包含賺錢、存錢、投資、風險管理與退休準備。
這些需求橫跨不同年齡層,也讓 oSave 有機會思考更廣泛的產品定位。
從記帳 APP,延伸為全生涯理財計算與規劃工具
交流中,李紹鋒也以「幸福財務計算機」的試算概念為例,說明財務工具可以如何協助使用者看見未來。
不同人生階段,都有值得試算的財務問題
- 20~30 歲|建立財務基礎:每月存多少錢,才能在預定時間累積第一桶金?緊急預備金還需要多久才能準備完成?
- 30~50 歲|家庭與資產累積:家庭支出、子女教育與長期投資應該如何安排?提高儲蓄率,對未來資產有多少影響?
- 50~65 歲|退休準備:目前的資產距離退休目標還有多遠?如果希望提早退休,需要調整哪些財務條件?
- 65 歲以後|退休生活與財務安排:每年可以提領多少生活費?現有資產在不同報酬、通膨與支出情境下,可能支應多久?
這些試算功能,可以讓使用者從記錄今天的收支,進一步理解未來的財務選擇。
例如,一位 25 歲的使用者,最初可能只是透過 oSave 記錄每天的餐費與交通費。當他開始存錢,便能使用第一桶金試算;收入提高後,可以進一步規劃投資與家庭財務;到了中年,又能透過退休試算了解自己距離財務目標還有多遠。
如果這些功能能夠逐步整合,APP 就有機會陪伴同一位使用者走過不同人生階段。
從免費記帳打開入口,以財務試算建立動機,再透過全生涯理財規劃創造長期價值。
這也是李紹鋒在交流中希望提供 oSave 團隊思考的發展方向:讓理財工具服務更多人,並隨著使用者的人生階段持續成長。
好的理財工具,也需要可持續的商業模式
產品定位與服務對象的討論,也自然延伸到新創團隊的營運模式。
oSave 在交流中分享的訂閱方案為月繳 150 元、年繳 1,499 元,並提供新用戶試用期。
杜德皓也說明,AI 品項辨識與個人化財務報告,都會產生持續的運算成本,因此產品需要思考合理的收費方式。
但當市場上已有許多免費記帳工具,使用者是否願意為進階分析付費,仍需要持續驗證。這也呼應前面討論的免費入口策略。
基礎記帳、儲蓄目標與部分視覺化試算,可以成為吸引使用者開始理財的入口;更深入的 AI 財務診斷、異常分析與個人化規劃,則有機會發展為進階付費服務。
當然,這些都是交流中提出的可能方向,實際如何設計,仍需要團隊進一步評估成本與市場反應。
從個人訂閱,延伸到企業與公益組織合作
除了直接向消費者收費,雙方也討論了 B2B2C 的商業模式。
例如,企業可以將財務管理工具作為員工福利;教育機構可以把 APP 整合進課程;公益組織則可以透過企業贊助,讓服務對象免費使用數位理財工具。
理財教育 × 數位工具 × 公益資源
- 企業/教育機構/公益組織:提供課程資源、採購工具或贊助經費
- oSave 財伴:提供記帳、儲蓄規劃與 AI 財務分析,讓真正需要理財教育的人降低使用門檻,逐步建立財務管理能力
這樣分工,對新創團隊而言,可能是一條值得探索的營運方向;對公益組織而言,也有機會讓理財教育從課堂延伸到日常生活。
因為一堂課可以幫助學員建立觀念,但當學員回到自己的生活,仍然需要持續練習與實踐。所以如果有合適的數位工具輔助,就可能讓教育的影響延續得更久。
讓科技走進教育現場,也讓教育經驗回到產品設計

交流過程中,理事長李紹鋒也分享了與啟程理財教育合作,以及兆量富足教育協會推廣公益理財教育的經驗。
從免費公益講座、系統化課程,到持續陪跑,長期接觸不同財務階段的學員,也觀察到許多人在理財過程中遇到的困難。
有些人缺乏財務知識,有些人知道方法卻難以持續,也有人已經累積了一定資產,卻不知道如何建立完整的投資策略。
這些第一線經驗,對數位產品的開發具有參考價值。
因為一款工具是否容易使用、是否真正解決問題,最終仍需要回到使用者的真實生活中驗證。
杜德皓也表達希望後續能參與公開講座觀摩,進一步了解理財教育現場的使用者需求。
雙方並討論分享公益課程與活動紀錄,作為未來持續交流的參考。
對兆量富足而言,與新創團隊交流的價值,也在於理解科技如何讓教育更容易被實踐。
理財知識可以透過課程傳遞,數位工具則有機會協助學員將知識轉化為日常行動。
當教育工作者與產品開發者願意交換經驗,雙方都可能從不同的角度,重新理解自己正在解決的問題。
交流之後:重新思考一款理財工具的真正價值
交流結束後,oSave 團隊也在 Threads 分享了這次拜訪兆量富足教育協會的心得。
團隊整理出交流中幾個值得持續思考的問題,包括:
- 財伴可能減少記帳摩擦嗎?
- 真的有人在乎科目準不準嗎?
- 能不能不要打「記帳軟體」這個概念?
其中,還有一句話:
「好的功能同時要兼顧低門檻。」
這句話,也呼應了這場交流反覆討論的核心。
一款功能完整的財務管理工具,仍然需要讓使用者願意開始、能夠理解,並且持續使用。
當理財工具能進一步幫助使用者看見儲蓄目標、理解消費選擇,甚至想像未來的財務生活,科技便有機會成為理財教育的重要助力。對兆量富足而言,這也是跨領域交流的價值。
教育工作者可以分享第一線的使用者需求與財務教育經驗;新創團隊則可以透過科技與產品設計,探索讓更多人願意開始理財的方法。
期待未來持續與不同領域的夥伴交流,讓好的觀念與工具,有機會走進更多人的日常生活。
結語|從免費記帳開始,讓理財陪伴一生
這場交流,讓我們再次看見不同專業在理財教育中的價值。
- 好理家在等公益夥伴,協助處於負債與經濟困境的人,逐步恢復財務穩定。
- oSave 財伴嘗試透過記帳與數位工具,讓尚未建立理財習慣的人,願意踏出第一步。
- 兆量富足教育協會則持續透過多元資產、比例配置與長期投資的教育,協助已經開始累積資金的人,建立長期財務成長的能力。
而從這次交流中,我們也看見另一個值得期待的方向:
如果一款 APP 能以免費記帳降低門檻,再逐步整合儲蓄、消費、投資與退休試算,就有機會從青年理財工具,延伸成陪伴不同年齡層的全生涯財務規劃平台。
- 20 歲的人,需要開始理財。
- 50 歲的人,需要重新檢視財務目標。
- 80 歲的人,也仍然需要安排自己的金錢與生活。
每個人生階段都有不同的財務問題,也都值得擁有容易理解、願意使用的理財工具。
對協會而言,持續與新創團隊、公益組織及教育工作者交流,正是希望讓不同的知識、工具與資源,有機會在適合的地方發揮價值。
讓更多人願意開始理財,並且在不同人生階段,都能朝自己重視的生活前進。
編輯註:文中涉及 oSave 產品功能、測試成果與交流內容,依團隊提供的產品簡報及 2026 年 9 月 18 日交流紀錄整理;全生涯試算、免費記帳與進階付費等內容為交流時提出的發展建議,並非 oSave 已正式推出或承諾開發的功能。
認識交流團隊
- 斐闊 Finctory|oSave 財伴:AI 財務管理、儲蓄試算與個人化財務分析。(前往 oSave 官方產品介紹)
- 兆量富足教育協會:多元資產、比例配置、長期投資。(認識兆量富足教育協會)